Domain jlln.de kaufen?
Wir ziehen mit dem Projekt
jlln.de um.
Sind Sie am Kauf der Domain
jlln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jlln.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **

Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **


Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
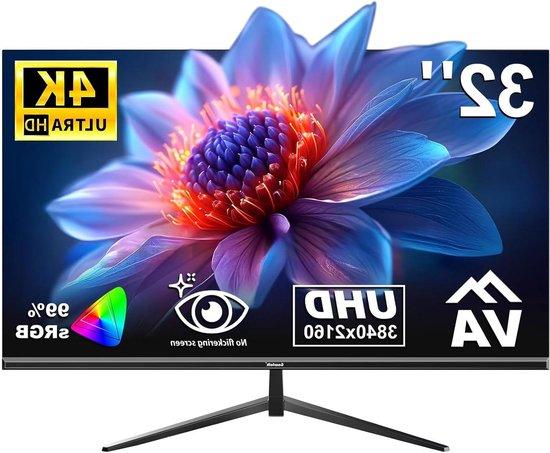
Computerbildschirm - 4K-Display - Visuelle Inhalte - Randloses Design - 32 Zoll - SchwarzErleben Sie atemberaubende Details mit diesem 81 cm (32 Zoll) 4K UHD-Display. Mit einer Auflösung, die viermal höher ist als Full HD, und 16,7 Millionen Farben, werden Filme, Spiele und Ihre Lieblingsinhalte mit unvergleichlicher Klarheit und Präzision zum Leben erweckt. Die 100% sRGB-Farbabdeckung sorgt für lebendige und realistische Bilder, was ein spektakuläres visuelles Erlebnis ermöglicht. Dieses Display ist ideal für Arbeit und Unterhaltung. Dank des VA-Panels genießen Sie einen weiten Betrachtungswinkel von 178 Grad ohne Farbverzerrung, perfekt für gemeinsames Fernsehen. Das ultradünne, randlose Design sorgt für ein elegantes, modernes Aussehen und spart wertvollen Platz auf Ihrem Schreibtisch. Die VESA-Montagemöglichkeit bietet Flexibilität für die Wandmontage, wodurch Ihr Arbeitsplatz organisiert bleibt. Genießen Sie komfortables Sehen, auch bei langen Sitzungen, dank der augenschonenden Technologie, die Flimmern eliminiert und schädliches blaues Licht filtert. Mit vielseitige675,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Service Servierwagen Lebensmittelwagen aus Edelstahl Vielseitige Hotelrestaurant- und Catering-DienstleistungenService Servierwagen Lebensmittelwagen aus Edelstahl Vielseitige Hotelrestaurant- und Catering-Dienstleistungen. Solides Material: Dieser aus robusten Metallkomponenten gefertigte Servierwagen aus Edelstahl bietet einen rostbeständigen Rahmen. Die starre Metallstruktur hält schwere Lasten problemlos bei der Arbeit Reichlich Kapazität: Dieser Servierwagen mit großer Kapazität verfügt über mehrere Ebenen for eine organisierte Aufbewahrung. Der Catering-Wagen mit Regalen verfügt über ein Aufbewahrungswagen-Design mit Seitenschienen Reibungslose Mobilität: Mit diesem Rollwagen zur Küchenaufbewahrung können Sie Gegenstände problemlos bewegen. Der Servierwagen mit feststellbaren Rädern rollt reibungslos, während dieser Servierwagen for die Café-Küche fest steht Einfache Wartung: Wischen Sie glatte Oberflächen in Sekundenschnelle sauber, um die Hygiene zu gewährleisten. Verwenden Sie diesen Obst-/Gemüse-Aufbewahrungswagen oder das Serviceregal for den Schönheitssalon, ohne sich Gedanken über verschüttete Flüssigkeiten machen zu müssen Vielseitige Anwendung: Perfekt geeignet for gewerbliche Umgebungen. Verwenden Sie diesen Hotel-Catering-Servicewagen im Innenbereich oder stellen Sie den Garten-Servicewagen for den Außenbereich for Veranstaltungen auf Farbe:One Color231,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
-
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.